DJP berikan pengurangan atau penghapusan sanksi administrasi pajak
Wajib pajak dapat memperoleh penghapusan sanksi administrasi hingga 100 persen melalui PMK-71/2026 dengan mengajukan permohonan ke DJP.
 Business Desk 2 min read
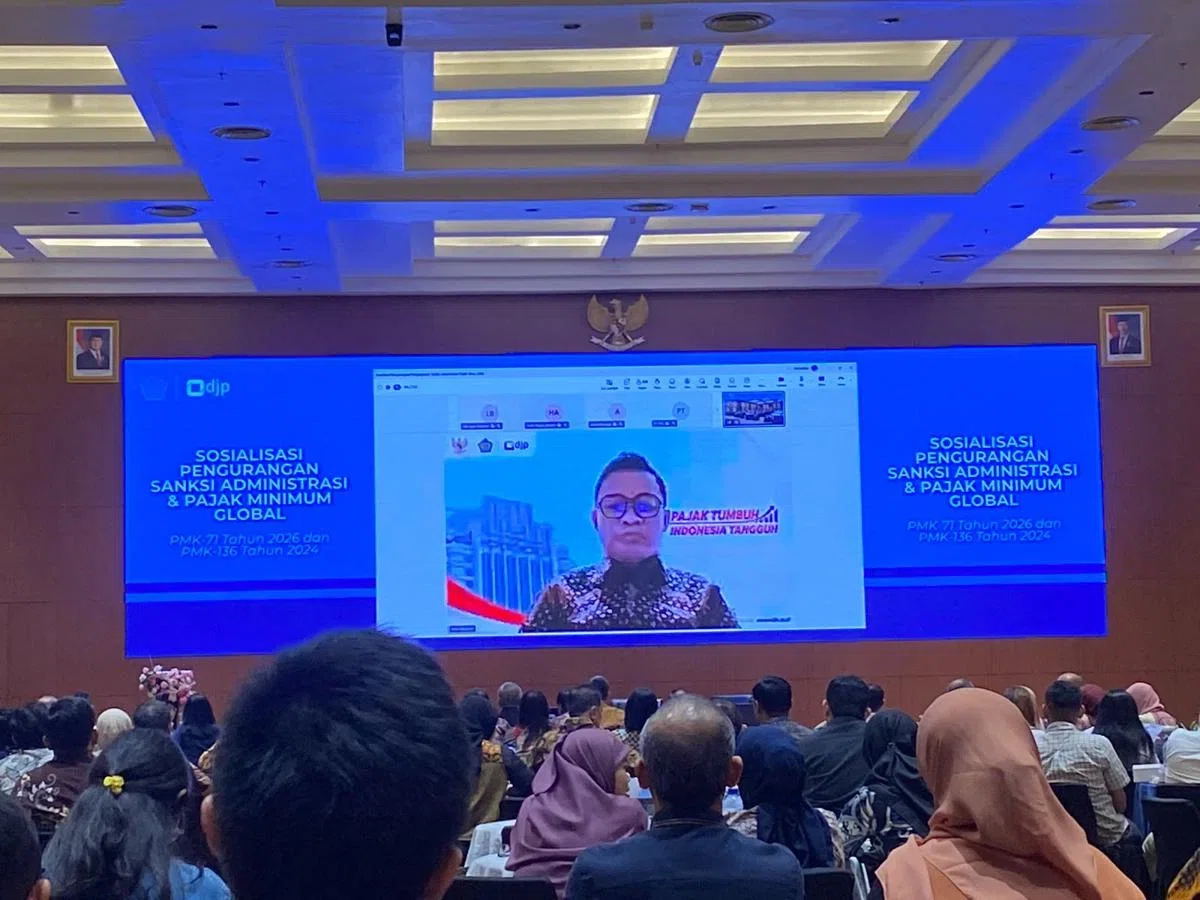
Direktur Jenderal Pajak Bimo Wijayanto menegaskan bahwa kebijakan pengurangan atau penghapusan sanksi administrasi tidak menghilangkan kewajiban wajib pajak untuk membayar pokok pajak. Hal ini disampaikan dalam Sosialisasi Pengurangan Sanksi Administrasi dan Pajak Minimum Global di Kantor Pusat Direktorat Jenderal Pajak, Jakarta Selatan pada Rabu (28/10).
DJP hanya menghapus sanksi administratif yang belum dibayar. Pemerintah tidak akan mengorbankan hak negara, melainkan hanya mengurangi beban yang timbul dari keterlambatan atau kekhilafan sepanjang wajib pajak menunjukkan itikad baik dalam menyelesaikan kewajiban-kewajibannya.
Berdasarkan PMK-71/2026, manfaat pengurangan sanksi bergantung pada periode penyampaian atau pembetulan SPT. Penghapusan sanksi 100 persen diberikan jika penyampaian atau pembetulan SPT dilakukan pada periode 8 Oktober 2026 hingga 31 Desember 2026. Pengurangan sanksi 50 persen diberikan untuk periode 1 Januari 2027 hingga 31 Maret 2027, sedangkan pengurangan 25 persen diberikan untuk periode 1 April 2027 hingga 30 Juni 2027.
Staf Ahli Bidang Pengawasan Pajak Neilmaldrin Noor menyatakan bahwa fasilitas ini bukan merupakan tax amnesty atau pemutihan, melainkan pengurangan atau penghapusan sanksi administrasi dalam jangka waktu tertentu. Wajib pajak harus mengajukan permohonan untuk memperoleh fasilitas tersebut dan batas waktu pengajuan permohonan adalah paling lambat 1 Oktober 2028.
Sanksi yang dapat menjadi objek penghapusan meliputi sanksi bunga, sanksi keterlambatan penyampaian SPT, sanksi terkait faktur pajak, sanksi dalam surat ketetapan pajak (SKP) hasil pemeriksaan, serta denda Pajak Bumi dan Bangunan (PBB). Namun, sanksi administrasi yang timbul dari proses keberatan, banding, maupun peninjauan kembali tidak dapat diajukan untuk pengurangan atau penghapusan melalui mekanisme PMK ini.
PMK-71/2026 merupakan perubahan atas PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. Peraturan ini mulai berlaku sejak diundangkan pada 2 Oktober 2026.
Key facts
- Penghapusan sanksi 100 persen berlaku untuk penyampaian atau pembetulan SPT periode 8 Oktober 2026 hingga 31 Desember 2026.
- Wajib pajak wajib mengajukan permohonan pengurangan atau penghapusan sanksi paling lambat 1 Oktober 2028.
- Pelunasan pokok utang pajak diutamakan sebelum sanksi administrasi sesuai PMK-71/2026.
Three perspectives
Neutral
Wajib pajak dapat mengajukan permohonan pengurangan atau penghapusan sanksi administrasi kepada DJP sesuai dengan ketentuan PMK-71/2026.
Positive
Wajib pajak berpeluang memperoleh penghapusan sanksi administrasi hingga 100 persen untuk jenis transaksi tertentu.
Negative
Sanksi administrasi yang timbul dari proses keberatan, banding, maupun peninjauan kembali tidak dapat diajukan untuk pengurangan atau penghapusan.
Your week in news, every Wednesday
The biggest stories of the week for your edition, in your inbox every Wednesday morning, your time. Free, and you can unsubscribe at any time.